

O "sobe e desce" dos empréstimos e dos depósitos
O montante total de crédito à habitação caiu em outubro 1% para 99 mil milhões de euros, face a outubro de 2022. Esta diminuição fica a dever-se, por um lado, às amortizações antecipadas e, por outro, ao abrandamento da procura. Foi a maior queda anual desde março de 2018.
O efeito da amortização antecipada e do abrandamento da procura
Com o aumento das taxas de juro Euribor a agravar o valor das prestações mensais do crédito à habitação, muitos consumidores têm decidido usar poupanças para amortizar antecipadamente parcial ou totalmente os seus créditos poupando assim no valor a pagar em juros.
De acordo com os dados divulgados pelo Banco de Portugal a variação do 'stock' de crédito à habitação em relação a setembro foi de -0,16%.
O crédito ao consumo a abrandar
Já relativamente ao total de empréstimos ao consumo o montante total era de 21,1 mil milhões de euros em outubro, mais 3,5% do que em outubro de 2022. Face a setembro a variação foi de 0,41%.
Os depósitos dos particulares com uma ligeira subida
Os depósitos dos particulares aumentaram apenas 0,3% em outubro, atingindo os 75,2 mil milhões de euros. De acordo com o Banco de Portugal em outubro, “continuou a verificar-se a tendência de substituição de depósitos à ordem por depósitos a prazo”. Atualmente, por cada 100 euros “estacionados” em depósitos à ordem, as famílias têm 113 euros aplicados em depósitos a prazo. Há um ano, esse rácio era de 103 euros.
Mais informação: Poupança: Como conseguir poupar?
O rácio de empréstimos sobre depósitos de particulares
No final de outubro de 2023, o rácio de empréstimos sobre depósitos de particulares foi de 73%, ou seja, por cada 100 euros de depósitos de particulares, os bancos concederam 73 euros de empréstimos a particulares. Este indicador atingiu o seu valor mínimo em julho de 2022 (70%), e tem-se mantido abaixo dos 100% desde junho de 2013.
Quer mais informação sobre esta temática?
Fale com os especialistas do Gabinete de Proteção Financeira através do número 213 710 238, ou envie-nos as suas dúvidas para o e-mail protecaofinanceira@deco.pt .


Fixação temporária da prestação de crédito à habitação
A medida de fixação temporária da prestação de crédito à habitação prevê a possibilidade de fixar a prestação, por um período de dois anos, assegurando que o valor da prestação nesse período se mantém estável.
Esta medida é uma resposta do Governo à rápida subida dos indexantes de referência que servem de base ao cálculo dos juros dos créditos à habitação com taxa variável, para assegurar uma maior previsibilidade das famílias quanto á gestão do seu orçamento.
Para quem tem contrato de crédito para aquisição, construção ou obras em habitação própria e permanente, com taxa variável a decorrer pode solicitar a revisão da sua prestação, fixando o seu valor, que resulta do apurando de 70% do valor da taxa de juro de referência, neste caso a Euribor a 6 meses, mais o valor do spread contratado.
O pedido de fixação da prestação deve ser feito pelo consumidor ao seu banco ou através dos canais digitais do mesmo a partir do dia 2 de novembro e até 31 de março de 2024.
Após o pedido do consumidor, os bancos têm 15 dias para responder, incluindo com simulações da prestação devida e da prestação com parte do valor diferido, do montante a pagar mais tarde e do plano de reembolso do montante a diferir. Após receberem esta informação, os clientes têm 30 dias para informarem o banco se querem ou não a fixação da prestação.
Atenção que a diferença apurada será sempre paga pelo consumidor. Este montante será junto ao capital em dívida e será pago a partir do 4º ano após o termo da fixação.
Mais informação: Crédito habitação: Fixação temporária da prestação - DECO
Quer mais informação sobre esta temática?
Fale com os especialistas do Gabinete de Proteção Financeira através do número 213 710 238, ou envie-nos as suas dúvidas para o e-mail protecaofinanceira@deco.pt.

Os valores médios das taxas Euribor voltam a subir
A taxa Euribor a 12 meses, atualmente a mais utilizada em Portugal nos créditos à habitação com taxa variável, subiu de 4,149% em setembro para 4,160% em outubro, mais 0,011 pontos.
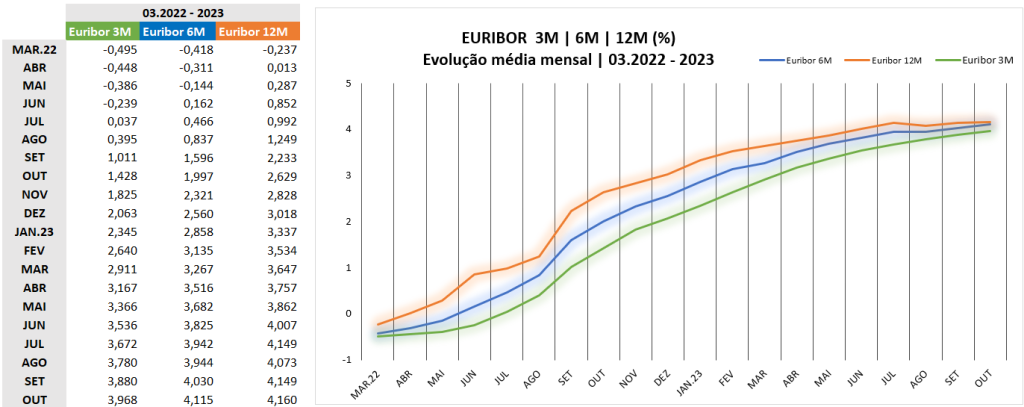
De acordo com os dados divulgados pelo Banco de Portugal referentes a agosto de 2023, a Euribor a 12 meses representava 38,7% do stock de empréstimos para habitação própria permanente com taxa variável. A Euribor a seis e a três meses representava 35,4% e 23,2%, respetivamente.
No prazo de seis meses, a taxa Euribor, que entrou em terreno positivo em 6 de junho de 2022, subiu de 4,030% em setembro para 4,115% em outubro, mais 0,085 pontos.
A média da Euribor a três meses subiu de 3,880% em setembro para 3,968% em outubro, mais 0,088 pontos.
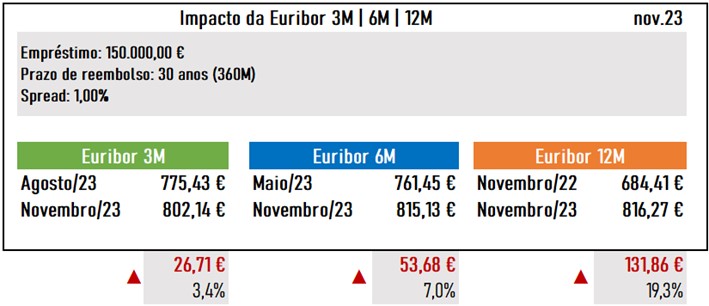
As taxas Euribor começaram a subir a partir de fevereiro de 2022, depois de o Banco Central Europeu (BCE) ter vindo dizer que poderia subir as taxas de juro diretoras devido ao aumento da inflação na zona euro.
Na reunião de 26 de outubro o BCE manteve as taxas de juro de referência pela primeira vez desde 21 de julho de 2022, após 10 subidas consecutivas.
A próxima reunião de política monetária do BCE, que será a última deste ano, realiza-se em 14 de dezembro.
Quer mais informação sobre esta temática?
Fale com os especialistas do Gabinete de Proteção Financeira através do número 213 710 238, ou envie-nos as suas dúvidas para o e-mail protecaofinanceira@deco.pt
Taxas de juro no crédito aos consumidores agravam-se
De acordo com os dados publicados pelo Banco de Portugal, no quarto trimestre de 2023, as taxas máximas em vigor para cada tipo de crédito aos consumidores vão agravar-se.
O Banco de Portugal calcula e publica trimestralmente as taxas máximas em vigor para cada tipo de crédito aos consumidores. Estas taxas são limites máximos aos encargos que podem ser contratados em cada tipo de contrato de crédito.
Os dados divulgados mostram que a taxa máxima aplicada aos cartões de crédito, linhas de crédito, correntes bancárias e facilidades de descoberto será 17,9%, contra os 17,4% registados no terceiro trimestre de 2023.
No caso do crédito automóvel, com reserva de propriedade e outros (usados), o máximo será de 13,5%, quando no trimestre anterior era de 13,2%. Já para os automóveis novos, com reserva de propriedade e outros, a taxa máxima de crédito ascenderá a 10,7%, contra os 10,2% do terceiro trimestre do corrente ano.
Caso se trate de locação financeira ou ALD – Aluguer de longa duração (usados), o máximo passa de 5,4% para 6,5%, enquanto nos automóveis novos será 5,3%, acima dos 4,6% verificados no trimestre anterior.
Relativamente ao crédito pessoal, destinado à Educação, Saúde, Energias Renováveis e Locação Financeira de Equipamentos, a taxa máxima de crédito passa de 7,4% para 7,6%. Considerando outros créditos pessoais, sem finalidade específica, lar consolidado e outras finalidades, a taxa máxima fixa-se, no quarto trimestre, em 14,8%, quando, no trimestre anterior, estava em 14,2%.
O regime de taxas máximas vigora desde o dia 1 de janeiro de 2010 e aplica-se aos contratos de crédito aos consumidores.
Regime das taxas máximas
O regime das taxas máximas de crédito aos consumidores prevê que:
- As taxas máximas correspondem às taxa anual de encargos efetiva global (TAEG) médias praticadas pelas instituições de crédito no trimestre anterior, nos diferentes tipos de contratos, acrescidas de um quarto. Nenhuma taxa pode ainda ultrapassar em 50% a TAEG média da totalidade dos contratos de crédito aos consumidores celebrados no trimestre anterior;
- A TAEG do contrato de facilidade de descoberto com obrigação de reembolso no prazo de um mês não pode exceder o valor da taxa máxima definida para os contratos de crédito sob a forma de facilidade de descoberto com prazo de reembolso superior a um mês.
- A taxa de juro anual nominal (TAN) do contrato da ultrapassagem de crédito não pode exceder o valor da taxa máxima definida para os contratos de crédito sob a forma de facilidade de descoberto com prazo de reembolso superior a um mês.
Precisa de mais informação?
Entre em contacto os especialistas do Gabinete de Proteção Financeira através do telefone 213 710 238 ou envie-nos as suas dúvidas para o protecaofinanceira@deco.pt


Banco de Portugal alerta para tentativas de fraude
O Banco de Portugal alertou para a existência de situações de tentativas de fraude com o objetivo de obter as credenciais de segurança dos consumidores.
A tentativas de fraude ocorre quer através de mensagens de texto, quer de e-mail, por terceiros procuram obter as credenciais de segurança dos consumidores de produtos bancários.
De acordo com o regulador estas mensagens contém o seguinte teor:
“Alerta de segurança – sua conta foi bloqueada por motivos de segurança.
Identificamos que não atualizou a sua aplicação.
Para desbloquear AGORA, aceda ao botão CONTINUAR ou clique AQUI”
“Manuel, o seu nome de utilizador expira nesta data. Aceda ao LINK e regularize a situação para poder continuar a utilizar o seu cartão”
Para tornar a mensagem credível aos olhos do consumidor, no caso das mensagens de texto, é possível que o contacto apareça encadeado com outras mensagens do seu banco ou do prestador de serviços de pagamento.
O consumidor tem que estar atento a estas situações e adotar comportamentos de preventivos.
Assim, nunca deve clicar em links nem abrir mensagens semelhantes a estas, pois podem ser tentativas de fraude.
Mas se aceder aos links nunca deve introduzir informação pessoal, credenciais de acesso ao homebanking ou às apps, ou eventuais códigos que o banco envie para o telemóvel.
Em caso de dúvida ou suspeita, o consumidor deve contactar o seu banco através dos canais que habitualmente utiliza.
O que deve fazer se desconfiar de fraude?
Peça imediatamente o cancelamento das credenciais de acesso ao homebanking ou à app do seu banco e, se for o caso, do cartão.
Caso tenha havido perda, roubo ou apropriação indevida das credenciais de acesso ao homebanking ou da app ou apropriação indevida do cartão e caso tenha alertado o seu banco desse facto, não poderá ser chamado a pagar os valores que forem movimentados sem autorização após ter dado esse alerta.
Deve participar a situação fraudulenta ao órgão de polícia criminal mais próximo (PSP, GNR ou PJ) ou ao Ministério Público.
Precisa de mais informação?
Entre em contacto os especialistas do Gabinete de Proteção Financeira através do telefone 213 710 238 ou envie-nos as suas dúvidas para o protecaofinanceira@deco.pt
Nem todas as prestações aumentam da mesma forma. Perceba porquê.
Nos últimos tempos, e sobretudo quando nos aproximamos do final de cada mês, têm sido frequentes as notícias sobre a evolução da prestação do crédito à habitação. É comum surgirem referências a aumentos de 60 €, 125 € ou outros valores, associados à revisão das taxas de juro.
Embora estes exemplos possam corresponder a determinados contratos, não significam que todas as famílias com crédito à habitação venham a registar esse aumento. O impacto da revisão da prestação depende de vários fatores, como o capital em dívida, o prazo remanescente, a taxa de juro aplicável e, sobretudo, do tipo de taxa contratado.
Antes de retirar conclusões, importa perceber como é calculada a prestação e quais os elementos que realmente influenciam o valor a pagar ao banco.
Um exemplo ajuda a compreender de onde vêm os aumentos anunciados
Para perceber de onde resultam estes valores, considere-se um caso meramente ilustrativo.
Vamos partir de dois exemplos de crédito à habitação com as seguintes características:
- capital em dívida de 150.000 € e 300.000 €;
- prazo remanescente de 30 anos;
- spread de 1%;
- sem outros encargos incluídos na prestação.
| Euribor | Taxa considerada* | Prestação antes da revisão (150.000 €) | Prestação após a revisão (150.000 €) | Variação | Prestação antes da revisão (300.000 €) | Prestação após a revisão (300.000 €) | Variação |
| 3 meses | 2,417% | 647,06 € | 666,50 € | +19,44 € | 1.294,12 € | 1.333,00 € | +38,88 € |
| 6 meses | 2,638% | 643,54 € | 684,60 € | +41,06 € | 1.287,09 € | 1.369,19 € | +82,10 € |
| 12 meses | 2,835% | 638,81 € | 700,15 € | +61,34 € | 1.277,63 € | 1.400.30€ | +122,67 € |
* Simulação considerando as médias da Euribor apuradas em julho de 2026.
Esta simulação demonstra que é possível, em determinados cenários, obter aumentos próximos dos 60 € e 125 € frequentemente referidos nas notícias.
Contudo, trata-se apenas de um exemplo. Basta alterar uma das variáveis, como mencionado anteriormente e o resultado será diferente.
O tipo de taxa faz toda a diferença
Antes de fazer previsões, importa conhecer qual o tipo de taxa associado ao seu crédito.
Taxa variável
Nos contratos com taxa variável, a taxa de juro resulta da soma do indexante (habitualmente a Euribor) com o spread contratado. A prestação apenas é revista na data prevista no contrato, de acordo com a periodicidade do indexante (3, 6 ou 12 meses).
Taxa fixa
Nos contratos com taxa fixa, a prestação mantém-se inalterada durante o período em que vigorar a taxa fixa. Assim, a subida ou descida da Euribor não produz qualquer efeito imediato na prestação.
Taxa mista
Nos contratos com taxa mista existe um período inicial de taxa fixa, seguido de um período de taxa variável. Enquanto durar o período de taxa fixa, a prestação também não sofre alterações devido à evolução da Euribor.
Em resumo: dois consumidores com créditos do mesmo montante podem pagar prestações diferentes e sentir impactos distintos quando ocorre a revisão da taxa de juro.
O capital inicialmente contratado não é o mesmo que o capital em dívida
Outro aspeto frequentemente esquecido é o do valor inicialmente pedido ao banco que não corresponde, necessariamente, ao capital que ainda falta pagar.
À medida que o empréstimo vai sendo amortizado, o capital em dívida diminui. Além disso, o prazo remanescente também influencia o cálculo da prestação.
Isto significa que dois consumidores que contrataram inicialmente um crédito de 150.000 € podem encontrar-se hoje em situações muito diferentes. Um pode ainda dever 145.000 € e ter 28 anos até ao final do contrato, enquanto outro poderá dever apenas 110.000 € e faltar-lhe 20 anos para terminar o empréstimo.
Mesmo que ambos tenham o mesmo indexante e o mesmo spread, o impacto da revisão da taxa poderá ser bastante diferente.
Quais são os fatores que influenciam a prestação?
Para calcular corretamente o impacto de uma revisão da taxa de juro é necessário conhecer, pelo menos:
- o capital atualmente em dívida;
- o prazo que falta para terminar o empréstimo;
- o tipo de taxa (fixa, variável ou mista);
- o indexante contratado;
- o spread;
- a taxa de juro que passará a ser aplicada após a revisão.
Sem esta informação, qualquer estimativa será apenas indicativa.
Se conhecer estes elementos, poderá utilizar o simulador do Banco de Portugal, ferramenta útil que lhe permite para antecipar os efeitos de uma revisão da taxa de juro.
Ao estimar o valor da futura prestação, poderá avaliar o impacto no orçamento familiar e, se necessário, preparar-se com antecedência, ajustando despesas, reforçando a poupança ou ponderando soluções junto da instituição de crédito.
Não se esqueça
A revisão da prestação do crédito à habitação não depende apenas do montante inicialmente financiado. O impacto varia de contrato para contrato e resulta da conjugação de vários fatores, como o capital ainda em dívida, o prazo remanescente, o regime de taxa de juro, o indexante, o spread e a taxa aplicável na data da revisão.
Em vez de se guiar por valores genéricos ou exemplos divulgados na comunicação social, confirme as condições do seu contrato e faça uma simulação. Conhecer antecipadamente o efeito da revisão permite perceber qual será o impacto real na prestação, planear o orçamento com maior segurança e, se necessário, adotar medidas preventivas antes de a nova prestação produzir efeitos. Estar informado é o primeiro passo para tomar decisões financeiras mais conscientes e evitar surpresas.
Precisa de mais informação?
Entre em contacto os especialistas do Gabinete de Proteção Financeira através do telefone 213 710 238 ou envie-nos as suas dúvidas para o protecaofinanceira@deco.pt
